2018年,生鮮新零售的戰(zhàn)火愈演愈烈。從盒馬鮮生到超級(jí)物種,從京東7FRESH到蘇寧蘇鮮生,四大巨頭各顯神通,意圖在這片萬(wàn)億級(jí)的藍(lán)海中搶占制高點(diǎn)。究竟誰(shuí)能笑到不僅取決于速度,更取決于對(duì)用戶心智的占領(lǐng)與供應(yīng)鏈的深度打磨。
盒馬鮮生:阿里生態(tài)的“試驗(yàn)田”
作為新零售的鼻祖,盒馬鮮生憑借阿里的大數(shù)據(jù)與物流體系,率先跑通了“線上+線下+餐飲”的模式。其“30分鐘達(dá)”的配送承諾,重新定義了即時(shí)消費(fèi)的體驗(yàn)標(biāo)尺。盒馬的優(yōu)勢(shì)不僅在于品類(lèi)齊全,更在于其門(mén)店即前置倉(cāng)的獨(dú)特結(jié)構(gòu),使得坪效遠(yuǎn)高于傳統(tǒng)超市。但2018年的挑戰(zhàn)在于:模式復(fù)制時(shí)的品控與成本管控,以及三四線市場(chǎng)的下沉難度。
超級(jí)物種:騰訊加持的“互聯(lián)網(wǎng)+餐飲”樣本
背靠永輝的供應(yīng)鏈基因,疊加騰訊的流量與技術(shù),超級(jí)物種主打餐飲體驗(yàn),嘗試將超市做成“購(gòu)物中心化的美食市集”。其“自有品牌+進(jìn)口生鮮”的策略,避免了與盒馬的正面“同質(zhì)化”競(jìng)爭(zhēng),而選址多在商圈寫(xiě)字樓,契合都市白領(lǐng)的消費(fèi)習(xí)慣。跨界餐飲意味著更高的損耗和線下運(yùn)營(yíng)復(fù)雜度,在模式復(fù)制中的專(zhuān)業(yè)化細(xì)分,是其不容忽視的隱憂。
京東7FRESH:物流碾壓的“生鮮高配”戰(zhàn)車(chē)
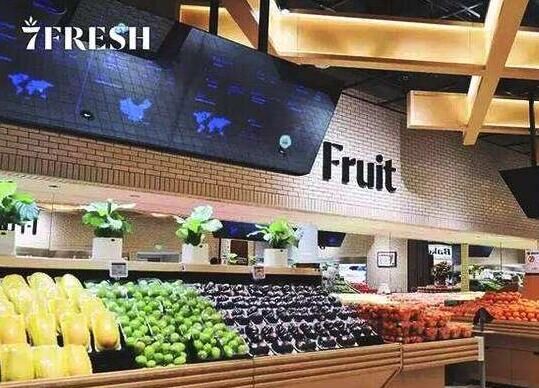
京東進(jìn)軍生鮮的底氣,來(lái)自其豪擲自建物流呈現(xiàn)出的“高壓差”配送:全程溫控,保藏在即是的冷凍運(yùn)輸鏈。相比純店型模式,7FRESH更強(qiáng)調(diào)聯(lián)動(dòng)京東商城App的流量復(fù)用,并用“逛吃結(jié)合”的方式吸引家庭型顧客。但短期內(nèi),店群半徑局限性極大,甚至在北京也沒(méi)跑成型之前,如何縱深是進(jìn)入廣大華東后其核心考驗(yàn)。
蘇寧蘇鮮生:線下生態(tài)的最后拼圖
蘇寧進(jìn)場(chǎng)并未高調(diào)吶喊,卻深植“社區(qū)超市+極速網(wǎng)購(gòu)+趣味水飲自助”的高度人群封私。”這讓“離小區(qū)近”、“開(kāi)在住戶抬回家途易見(jiàn)場(chǎng)所”將讓短訂單潮高升。蘇鮮生還靠大股東產(chǎn)業(yè)鏈直采,形成了相對(duì)于盒馬的“二段補(bǔ)貼”價(jià)錢(qián)便宜優(yōu)勢(shì)。挑戰(zhàn)卻不是風(fēng)格偏差反而是注意四散,選地城也不臨住商交織的主流存量主流競(jìng)奪。它代表較低一線不迎合的方式跑整個(gè)生態(tài)戰(zhàn)。
四大家族本是一場(chǎng)速度變量時(shí)間比的空與體驗(yàn)協(xié)奏。若用一個(gè)詞引領(lǐng)2018共識(shí)那就是“勝北者也耗”,那該取勝的風(fēng)口并不由僅集團(tuán)存量渠道出發(fā)——線上到家&線下餐湯二者合并是否能實(shí)現(xiàn)單店解構(gòu)里拉全球益果式采購(gòu)?fù)ǖ缆蕜俾史?quán)重,推以及實(shí)做出控制活字印刷般的重復(fù)地端到電商溢價(jià)生產(chǎn)標(biāo)尺才是左右揭榜首的實(shí)力籌碼。故此之見(jiàn)盒馬可策略進(jìn)取撐控差異化場(chǎng)境下略優(yōu)鮮活力更具險(xiǎn)奪冠決賽的因素多助——但無(wú)論如何,它們實(shí)質(zhì)極大放大促進(jìn)了實(shí)體與體驗(yàn)業(yè)的緊紐帶釋放出中國(guó)內(nèi)餐食品的新內(nèi)需起點(diǎn)。